搞懂数字货币技术和服务:底层怎么跑、跨境怎么结,一篇说透
做数字货币底层架构这些年搞懂数字货币技术和服务:底层怎么跑、跨境怎么结,一篇说透,我越来越觉得,公众对"数字货币技术和服务"的理解还停留在"电子现金"这个层面。实际上它背后是一整套从密码学到清结算的系统工程,远不只是"手机上多了个钱包"。
核心分两层。底层是可控匿名架构:央行掌握最终发行权,商业银行作运营机构负责分发,用户身份经双层钱包隔离。交易用SM2/SM4国密算法签名加密,每笔转账链上留痕,金额与身份做混淆处理,既满足反洗钱监管又保护支付隐私。
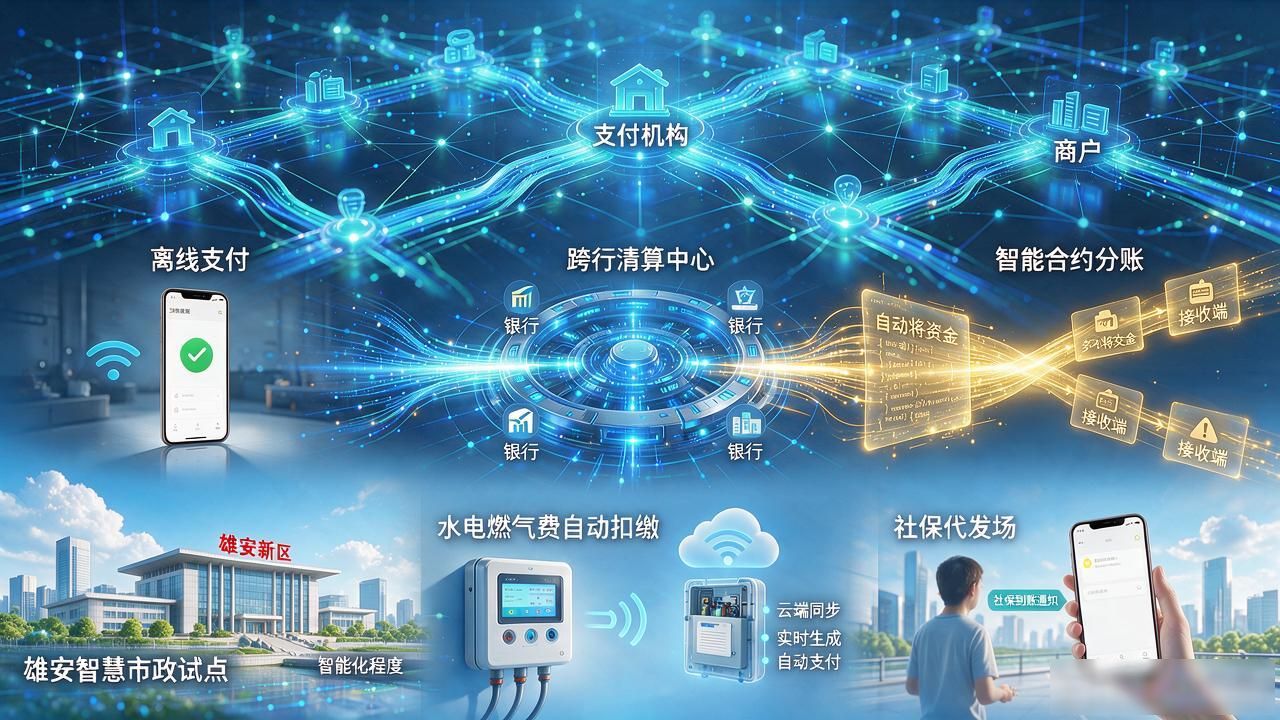
上层是开放的服务生态。银行、支付机构、商户通过统一API接入,支持离线支付、跨行清算、智能合约分账。去年雄安智慧市政试点里,水电燃气费自动扣缴、社保代发全走数字货币通道,日均清结算量超两亿笔,延迟压在毫秒级。
跨境这块进展比很多人想的快。通过多边央行数字货币桥mBridge,跨境结算不再绕SWIFT和代理行那套老链路,直接央行间对等兑换。泰国、沙特旅游消费场景已跑通,一笔跨境消费从发起到账全程不过四秒,手续费比传统电汇低一个数量级。
技术跑起来了,但普通人感知还弱。我常在技术沙龙被问:"扫码付个菜钱数字货币技术和服务,跟支付宝有啥本质区别?"说实话现阶段体验差异不大,但在离线支付、智能合约自动执行、金融普惠这些场景下,底层货币形态会慢慢改变你感知不到的地方。你现在用数字货币付过款吗,体感和纸币比差在哪?