央行数字货币图谱:数字人民币只是起点,全球CBDC格局正在成形
央行数字货币不只是"换个形式的钱",它牵动货币政策、支付清算、金融监管的整条链条。把各国CBDC的底层逻辑摊开看,才能看清这张图谱的全貌。
数字人民币试点已覆盖全国,但核心定位常被误解。它不是要替代现金,而是M0的数字化载体,由央行直接负债央行数字货币图谱,双层运营让商业银行负责分销。这套规则决定了它和第三方支付有本质区别——不具备信用扩张功能。
技术上,数字人民币采用离线可付设计,没网也能扫码转账,这是和支付宝、微信钱包最大的差异点。发行端通过mBridge对接跨境结算,2025年已与多国完成多边试点,目标把逐笔清算变成实时同步。
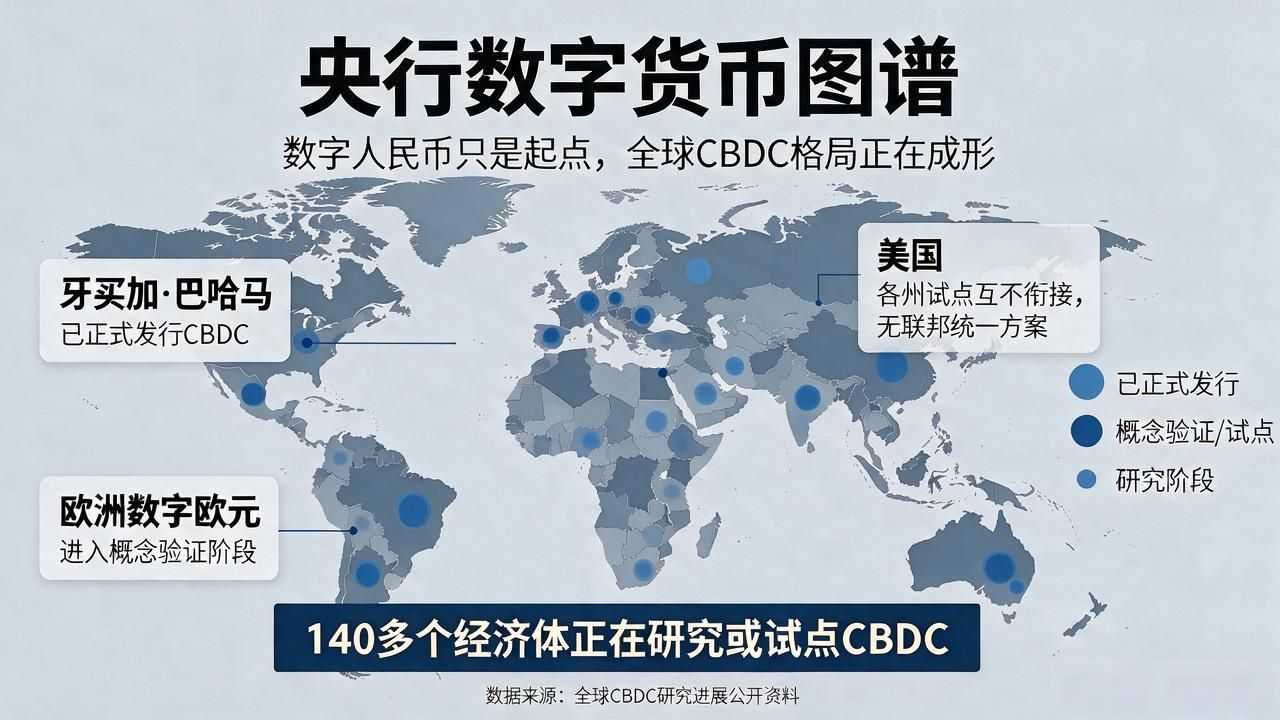
全球来看,已有140多个经济体在研究或试点CBDC。牙买加、巴哈马已正式发行,欧洲数字欧元进入概念验证。美国没有联邦统一方案,各州试点互不衔接,这张"未完成"的图谱本身就说明了复杂度。
对普通人来说,最直接的感受是支付多了个"官方选项"。更深层的变化在于:当现金逐步退出日常流通央行数字货币图谱:数字人民币只是起点,全球CBDC格局正在成形,央行对货币流通速度的观测精度会大幅提升,宏观调控的颗粒度随之改变。
你日常用数字人民币付过款吗?你觉得它会取代微信支付和支付宝,还是只在特定场景里慢慢渗透?