央行数字货币试点跑了好几轮了,这波浪潮跟你的钱包有啥关系
数字人民币试点跑了一轮又一轮,很多人还把它当"电子钱包"来理解。我做了快八年支付清算,可以很确定地说,央行数字货币和支付宝微信有本质区别,这波浪潮冲的不只是支付赛道。
从技术底座看,数字人民币是M0的数字化形态,是央行的负债,跟商业银行存款不是一回事。你在试点城市领了几百块,花出去就是完成了一笔货币流通,背后是人民银行直接记账。这不是哪个平台"代发"的钱央行数字货币试点跑了好几轮了,这波浪潮跟你的钱包有啥关系,货币主权没有让渡给任何中间人。
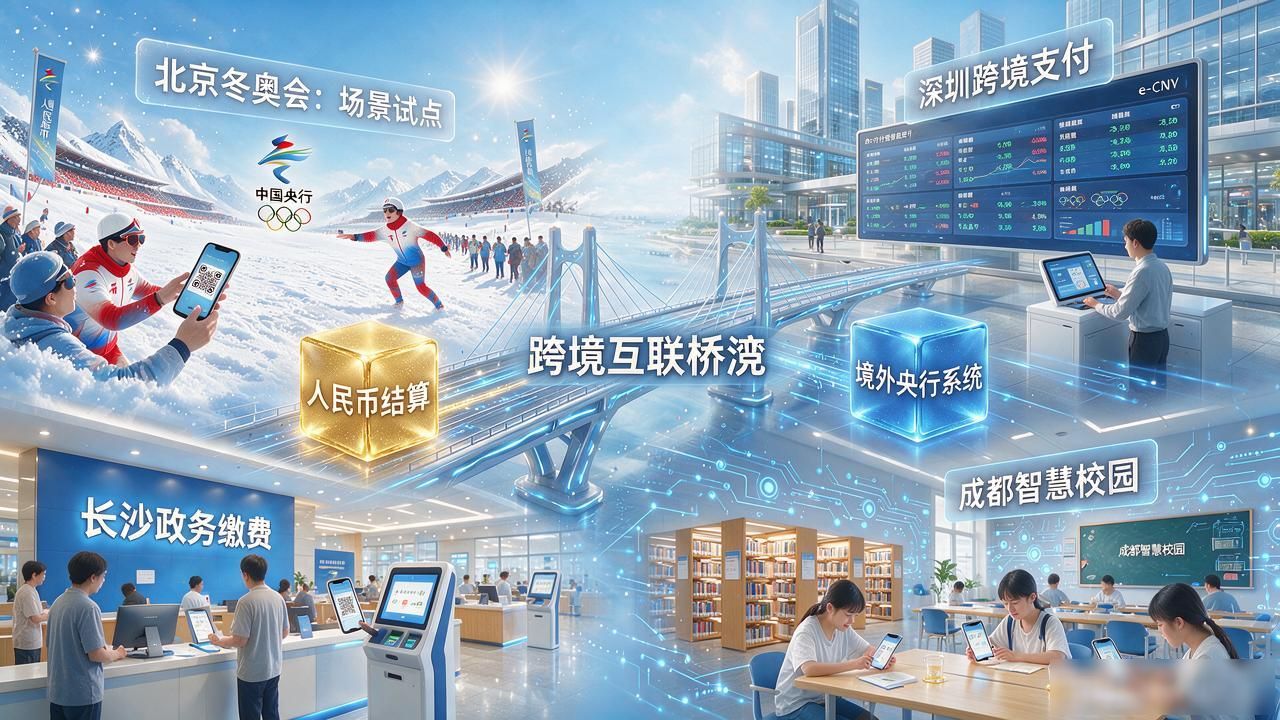
落地节奏上,北京冬奥会、深圳跨境支付、长沙政务缴费、成都智慧校园……每一轮试点都在啃不同的场景骨头。去年起,跨境互联桥梁项目把人民币结算和境外央行系统打通,意味着离岸人民币清算那条老路正在被改写。
对普通人的影响央行数字货币与浪潮,最直观的就是"离线支付"和"智能合约"。手机没信号照样付钱,水电费到期自动划扣,工资分批次到账——这些在部分城市已经跑通。但隐私边界的问题也真实存在:央行目前的方案是匿名性分级,小额匿名、大额可溯,具体执行细则还在迭代。
我不替任何人下判断说"必须用"或"别管它"。但如果你所在城市已经开通数字人民币钱包,试过去花一笔菜钱,感受一下和扫码支付那零点几秒的差别,你会更明白这波浪潮到底在冲什么。