人民币绑定数字货币,你的零花钱和银行卡里的钱有啥区别
数字人民币跟你银行存折上的人民币是同一张纸,只是印到了手机里。所谓绑定,就是法币账户跟数字钱包打通人民币绑定数字货币,钱包里的"码"随时能找到对应的"纸"。试点推了几年,上亿人完成了这一步,但大多数人还把它当成一个新APP,没琢磨过底下的清算逻辑跟传统转账根本不是一回事。
最直观的变化在商户那头。去年跑街边店调研,一家面馆老板说,以前扫码收款过三方通道,手续费扣两块,到账还得等半天。顾客用数字钱包碰一下,双离线支付直接完成,钱秒到,不用联网。小店一年省下来的通道费够交好几回水电。绑定之后钱包跟银行体系实时对账,不存在"充进去找不回来"的尴尬。
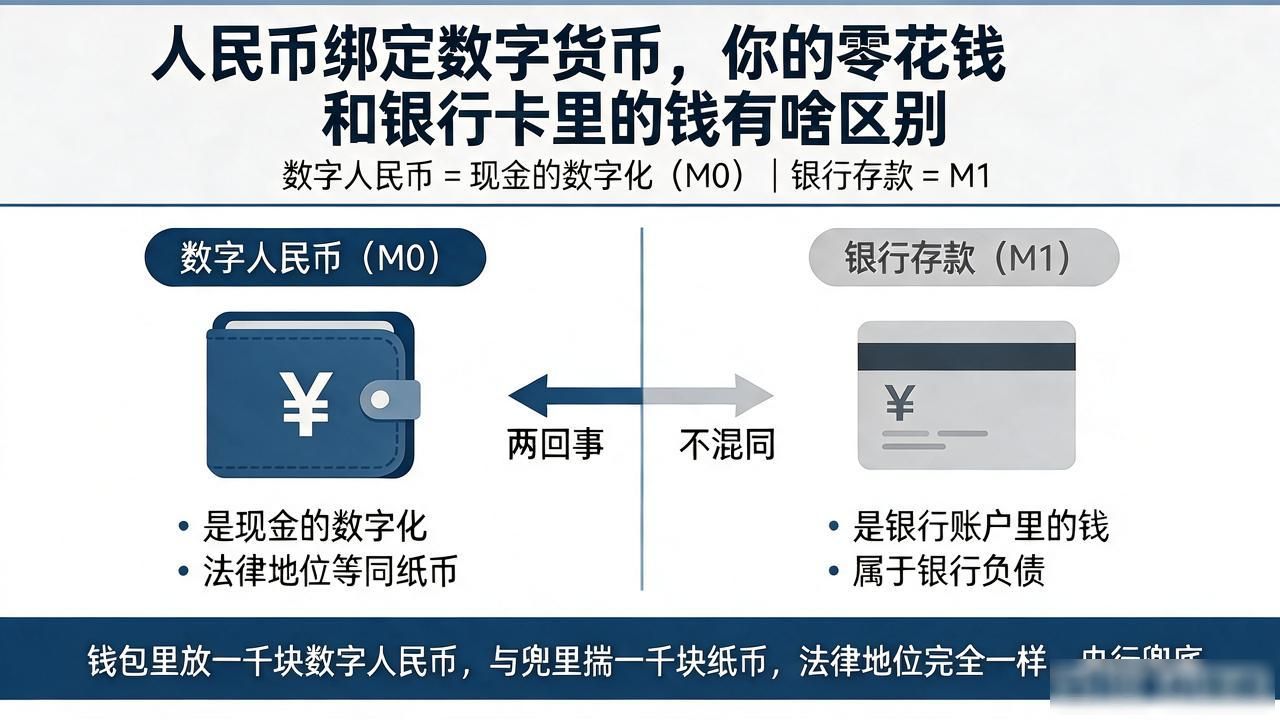
很多人纠结:绑了数字人民币,银行卡里的钱是不是就不安全了?其实不是。数字人民币是M0,就是现金的数字化,跟银行存款(M1)两码事。钱包里放一千块人民币绑定数字货币,你的零花钱和银行卡里的钱有啥区别,跟兜里揣一千块纸币法律地位完全一样,央行兜底。绑定操作不改变你在银行的存款属性,只是多了一条支付通道。
试点城市还在扩,北上深杭都铺开了,地铁公交、菜市场、小面馆都能刷。你所在的城市开通了吗?试过用数字钱包付一次餐费没?碰一碰那一下,跟刷手机支付比,手感有啥不一样?评论区说说你的体验。