央行数字货币和数字人民币是一回事吗?央行说了算的那些事
干了二十年支付清算,我越来越确定一件事:央行数字货币不是"手机上多了一个余额",它是央行直接对公众发行的法定货币,和你在商业银行账户里的存款完全不同。存款是你对银行的债权,数字货币是央行对你的直接负债,信用层级高了一档。
具体到发行和管制,央行是"总闸门":制定技术标准、铸造和回收币、设定货币政策工具。商业银行干的是"铺子"的活儿——开数字钱包、做兑换、管日常流通。这套央行为主、商行为辅的两级架构央行数字货币央行,既保证货币主权不被稀释,又把面向亿万用户的末端服务交给更熟悉零售的机构去做。
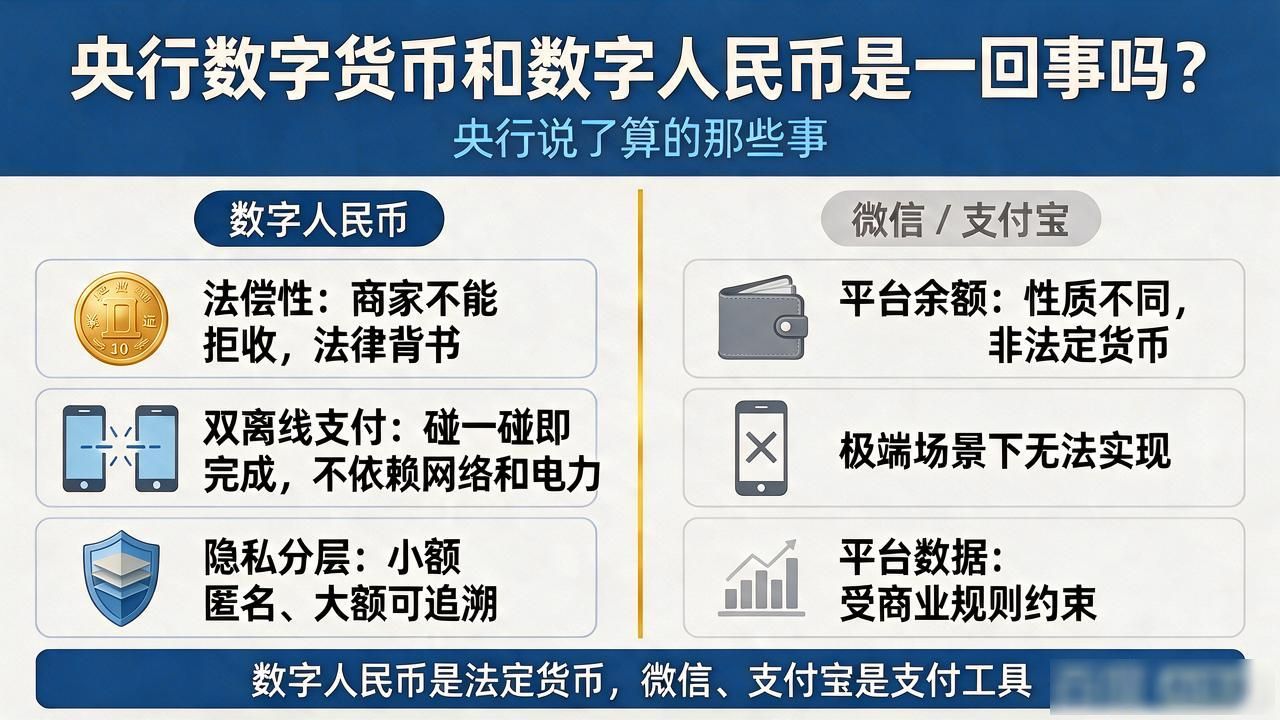
和微信、支付宝比,核心差异就两条。一是法偿性:商家不能拒收数字人民币,法律背书,和"平台余额"性质不同。二是双离线支付:两部手机碰一碰就能完成交易,不依赖网络和电力,极端场景下这是支付宝干不了的。隐私设计也做了分层——小额匿名、大额可追溯,兼顾个人自由和金融监管。
落到普通人头上,最直观的变化:零手续费转账,商家收单成本也降了;现金习惯会被慢慢替代,但不会"一刀切"取消。对央行来说,数字货币让货币政策传导更直接,不用绕道商业银行体系。对咱们普通人央行数字货币和数字人民币是一回事吗?央行说了算的那些事,钱包里多了一种"央行直接给的"钱,安全感确实不一样。