数字货币量化交易 政策收紧后 策略逻辑怎么重新调
做了几年数字货币量化策略,政策对交易逻辑的冲击是实打实的。最近这轮监管调整,逼着很多策略团队把核心假设推倒重来。
最直接的打击来自交易频率限制。之前几套高频做市策略靠Tick级信号和极短持仓吃流动性溢价,今年多个地区交易所被要求单笔间隔不低于200毫秒,频率一砍量化 数字货币 政策,原来每秒几十次的进出缩到个位数,夏普比率掉了一大截,边际收益基本归零。
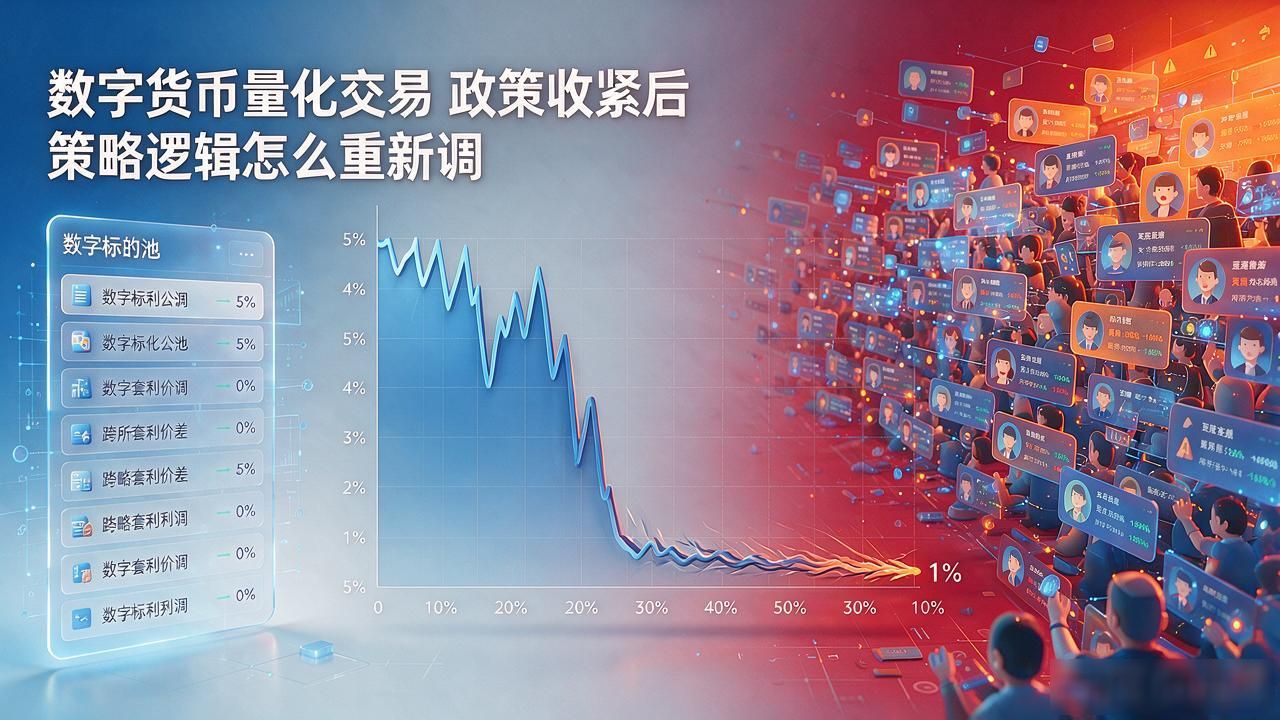
标的池也在缩小。以前靠冷门币对做跨所套利,价差能到3%到5%,模型跑着很舒服。现在合规要求逐步收紧,小币种交易限额下调、部分衍生品被直接下架,套利空间压到1%以内,滑点成本一算基本不赚钱,只能迁到主流对,但那边竞争者多,alpha衰减快得多。
风控模型也得加新变量。政策本身成了最不可预测的风险因子,某地突然限制特定链上活动或对稳定币储备审计加码,持仓几小时内就面临合规清退。现在组合里加了政策事件冲击因子,用监管日历和历史响应数据回测数字货币量化交易 政策收紧后 策略逻辑怎么重新调,提前把极端对冲成本算进去。
实际操作上,每周花时间盯各辖区的监管公告,把新限制翻译成策略约束参数直接写进回测框架。政策不是慢变量,它随时能让一套跑了半年的模型一夜失效,保持对规则变化的敏感度比调参重要得多。