中国数字货币新政全解读:普通人的钱包、跨境支付和隐私保护变了啥
我跟踪央行数字货币动态五年了,最近这波新政确实让圈内人坐不住。数字人民币不再是"发红包"的玩具中国数字货币新政全解读:普通人的钱包、跨境支付和隐私保护变了啥,而是一整套结算基础设施在往实打实的业务场景里扎根,跟普通人钱包的关系比你想的紧得多。
试点城市从深圳、上海、成都扩展到二十余城,商户端接入量突破数百万家。更关键的是,数字人民币智能合约功能正式商用,预付消费、工资代发、供应链金融这些以前要银行系统配合才能跑通的场景,现在直接在钱包层面就能闭环,商家和消费者不用再中间加个"银行跳转"了。
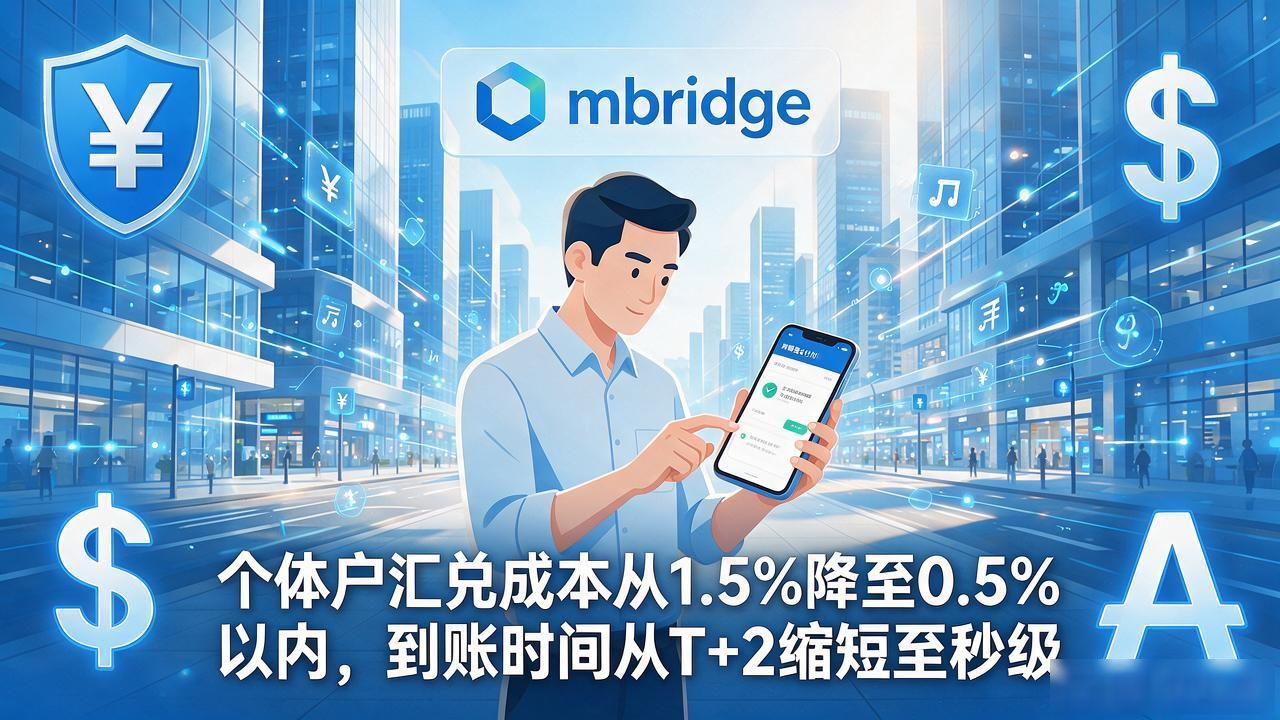
跨境支付是这轮新规里动静最大的一块。数字人民币被纳入多边央行数字货币桥(mBridge)框架,跟港元、新币、泰铢做小额跨境结算试点。对做跨境小包生意的个体户来说,汇兑成本从一点五个点压到千分之五以内,到账时间从T+2直接缩到秒级,省下来的都是实打实的利润。
个人钱包与银行账户的绑定规则也改了——不再强制实名中国数字货币新政,单笔五百元以下的小额支付用匿名钱包就能走,超额度才需要验明身份。"可控匿名"从概念变成了真实的技术参数,隐私保护这块终于有了可量度的落地方案。
你日常用到的支付场景里,哪一条新政条款跟你关系最近?