美国数字货币真要发,普通人的钱包会怎样
美国央行发数字货币,这事从概念到落地已经磨了好几年。2025年以来动作明显加快,联邦储备银行在技术架构和隐私保护方案上推进了一大步,离真正向公众"发钱"又近了一截。
和人们想象中"政府直接往账户打钱"不同,美国的CBDC设计走的是零售端加批发端双层架构。商业银行负责面向消费者的钱包,美联储负责底层清算和储备金管理。好处是分散了系统性风险美国数字货币真要发,普通人的钱包会怎样,坏处是普通用户可能很难分辨"央行钱"和"银行钱"到底有啥区别。
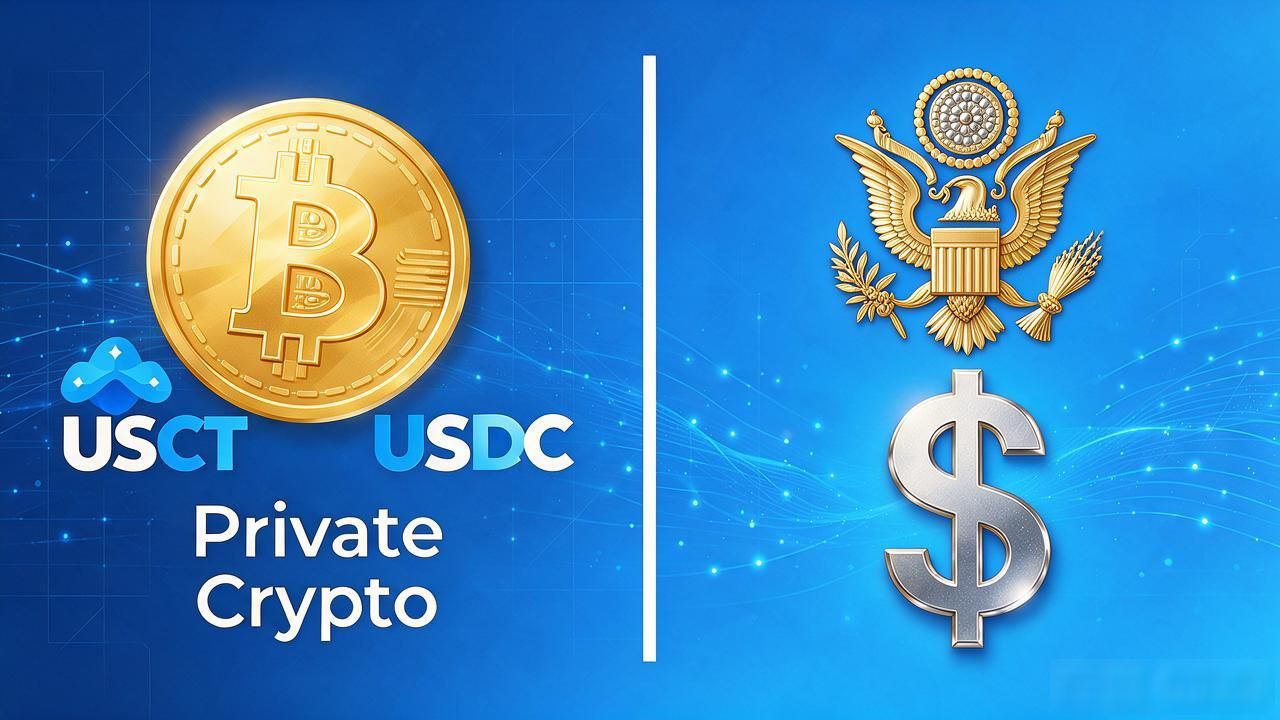
动机很现实。比特币和稳定币在美国民间渗透率不低,Tether、Circle发的USDT、USDC年交易量早就破了万亿美元。联邦政府看着这块支付流量被私人公司占着,想收回货币发行和结算的主导权,同时给跨境支付搭一条绕开现有银行体系的合规通道。
放到全球格局里看,美元霸权的底层逻辑没变,但结算通道可能从SWIFT转向CBDC互操作网络。中国、英国、新加坡的央行数字货币试点都在加速跑,谁先把跨境互认的技术标准定下来,谁就握住下一轮金融定价权。
短期对普通人影响有限,账户里不会突然多出一张"数字美元卡"。但中长期数字货币美国发行,隐私保护条款怎么定、商业银行会不会强制转换存量存款、离线交易怎么兜底,这些问题比币价涨跌更值得盯着看。